

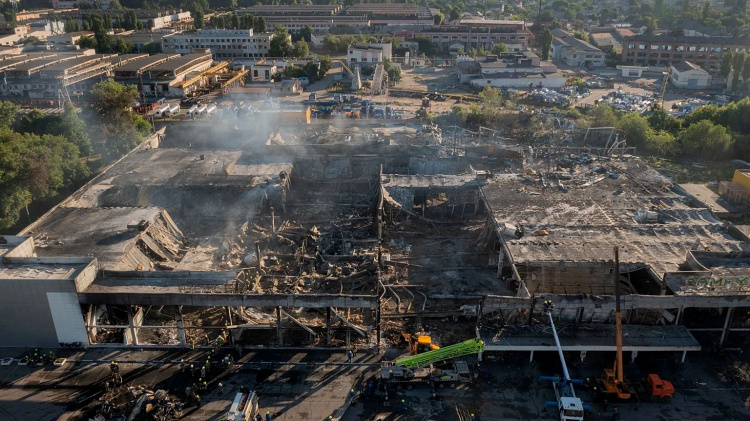
Масований удар по металургії зупинив 90% виробництва сталі в Україні, зачепивши заводи Дніпропетровщини. Це критично гальмує відбудову, змушуючи громади купувати дефіцитний метал за кордоном.
Зупинка промислових гігантів та нові реалії ринку сталі
Сучасна війна — це не лише протистояння на лінії фронту, це битва логістик, ресурсів та здатності системи швидко абсорбувати шок. Коли ми говоримо про відновлення інфраструктури громад, ми зазвичай уявляємо будівельників, техніку та бетон. Але непомітним фундаментом будь-якої відбудови є вітчизняна сталь. Без неї неможливо залити надійне перекриття, звести міст чи відремонтувати пошкоджену обстрілами енергетичну підстанцію.
Авторитетне видання Financial Times опублікувало детальний аналіз поточної ситуації в українській важкій промисловості. Згідно з їхніми даними, після серії прицільних ударів балістичним озброєнням були змушені зупинити роботу три ключові металургійні підприємства. Йдеться про комбінат «Запоріжсталь», а також двох гігантів, що розташовані на Дніпропетровщині — «Каметсталь» у місті Кам’янське та «АрселорМіттал Кривий Ріг».
Ці три підприємства не просто виробляли метал, вони формували всю екосистему внутрішнього ринку. Разом вони забезпечували близько 90% усього випуску сталі в країні. Коли така колосальна маса базового матеріалу раптово вилучається з обігу, ринок миттєво втрачає ліквідність. Зупинка цих виробництв — це не локальна проблема окремих міст-заводів, це макроекономічний шок, хвилі від якого вже дійшли до найменших територіальних громад.
Як логістичний колапс та нові вимоги постачальників б'ють по громадах
Якщо місцева рада чи підрядник спробує сьогодні замовити специфічний металопрокат для будівництва, вони швидко зрозуміють, як працює ефект доміно. Зупинка заводів у Кам’янському, Кривому Розі та Запоріжжі призвела до того, що багато видів металу просто зникли з українських баз. Тепер цей життєво необхідний товар можна знайти виключно за кордоном, що автоматично прив'язує вартість будь-якої відбудови до валютних коливань та складної міжнародної логістики.
Наслідки цього дефіциту вже гостро відчувають на собі підрядники. Правила гри на ринку будівельних матеріалів кардинально змінилися, і тепер ці зміни диктуються тотальним браком ресурсу:
-
Постачальники матеріалів масово переходять на вимогу 100% передоплати за будь-які партії товару, категорично відмовляючись від звичної для муніципальних проєктів практики відстрочення платежів.
-
Самовивіз зі складів, які переважно перемістилися у глибокий тил до західних областей країни, стає новою жорсткою нормою, перекладаючи логістичний тягар безпосередньо на замовника.
-
Значна частина вантажних перевізників боїться їхати у прифронтові чи індустріальні зони через безпекові ризики, створюючи величезний дефіцит вільного транспорту.
-
Терміни доставки навіть стандартних партій базового металопрокату розтягуються з кількох днів до кількох тижнів, перетворюючи ланцюги постачання на непередбачувану лотерею.
-
Імпортний метал заходить на ринок за європейськими цінами з додатковою націнкою за ризик, що автоматично руйнує вже затверджені кошториси місцевих закупівель.
Для територіальних громад цей комплекс проблем означає лише одне: терміни виконання місцевих Планів стійкості безповоротно затягуються. Проєкти відновлення інфраструктури змушені ставити на паузу, оскільки без базових матеріалів жоден підрядник не здатний продовжувати роботу.
Системний підхід до руйнування інфраструктурної спроможності
Аналізуючи ринкову ситуацію, стає очевидним, що Росія стратегічно цілиться не просто у промислові труби чи доменні печі. Ворог цілиться значно ширше — у саму здатність української держави швидко та ефективно відновлювати пошкоджене. Знищуючи вітчизняне виробництво сталі, агресор намагається зробити процес відбудови непомірно дорогим, розтягнутим у часі та бюрократично складним.
Система муніципальних фінансів працює так, що будь-яке значне подорожчання матеріалів вимагає переоцінки проєктів та проведення нових тендерів. Поки громада шукає додаткові кошти на покриття нових логістичних витрат, інфляція та час грають проти неї. Це класична математика війни на виснаження.
Підсумки та адаптація до нових умов на будівельному ринку
Адаптація до цих суворих реалій вимагатиме від місцевого самоврядування швидких управлінських рішень. Логістика наразі стає найслабшою та найдорожчою ланкою, тому планування інфраструктурних бюджетів на наступні періоди вже зараз має враховувати логістичні премії та повний перехід на імпортні матеріали.
Громадам, які саме зараз укладають договори на проведення відновлювальних робіт, життєво необхідно закладати додаткові часові буфери у графіки виконання. Доки українські металургійні гіганти не зможуть відновити повноцінну роботу та покрити хоча б частину потреб внутрішнього ринку, тотальний дефіцит та складна логістика залишатимуться головними диктаторами цін на вітчизняному будівельному ринку.