Україна
Для власників зруйнованої нерухомості продовжили звільнення від плати за землю: деталі та ліміти площ
Для власників зруйнованої нерухомості продовжили звільнення від плати за землю: деталі та ліміти площ

Для власників зруйнованої нерухомості продовжили звільнення від плати за землю
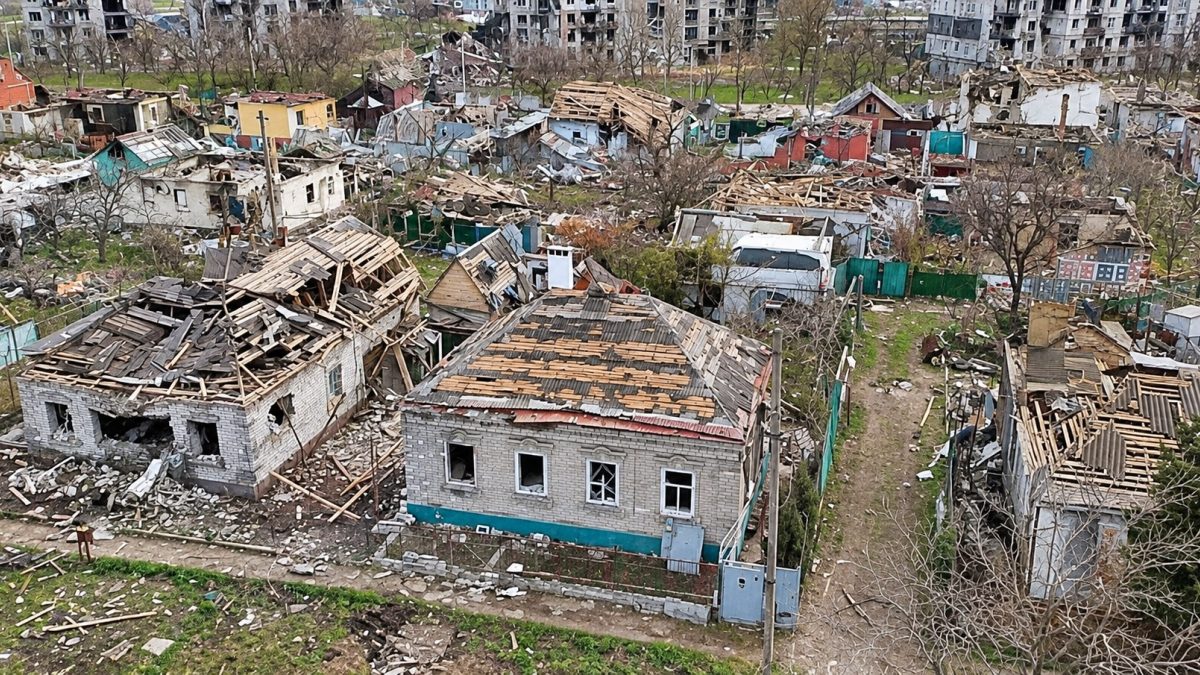
Звільнення від плати за землю для ділянок, на яких розташовані об’єкти житлової або нежитлової нерухомості, знищені внаслідок збройної агресії РФ проти України, продовжено на 2026 рік. Про це повідомила Державна податкова служба України.
Відповідні зміни передбачені Законом України від 9 червня 2026 року № 4903-IX. Нова норма офіційно набрала чинності 23 жовтня 2026 року.
Як визначається період звільнення?
Звільнення від плати за землю застосовується на підставі даних Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією російської федерації проти України.
Період звільнення починається з першого числа місяця, на який припадає дата знищення нерухомості, зазначена в Реєстрі майна.
Звільнення діє:
- до останнього дня місяця, в якому у Державному реєстрі речових прав на нерухоме майно зареєстровано право на новозбудований на цій земельній ділянці об’єкт; або
- до останнього дня місяця, в якому припинено або скасовано воєнний стан в Україні.
Таким чином, власники земельних ділянок, на яких через війну було знищено житлову або нежитлову нерухомість, мають право на звільнення від плати за землю на визначений законодавством період.
Обмеження за площею земельних ділянок
Звільнення від сплати застосовується в межах чітко визначених нормативів:
Для фізичних осіб (власників знищеного житла):
- у селах – не більш як 0,25 га;
- у селищах – не більш як 0,15 га;
- у містах – не більш як 0,10 га.
Для фізичних та юридичних осіб (власників нежитлової нерухомості, а також юросіб – власників житла):
- 100% площі ділянки – якщо загальна площа знищеного об’єкта дорівнює або перевищує 1/3 від загальної площі земельної ділянки.
- 50% площі ділянки – якщо загальна площа знищеного об’єкта становить менше ніж 1/3 від загальної площі земельної ділянки.
Як відкоригувати задекларовані податки?
Платники плати за землю, які до набрання чинності новим Законом уже задекларували податкові зобов’язання за вказані ділянки, мають право на їх перерахунок.
Нараховані суми можна відкоригувати за весь період, починаючи з першого числа місяця знищення майна (згідно з Реєстром), шляхом подання уточнюючих податкових декларацій до ДПС.